
Perjalanan Syalfiah membangun usaha keripik pisang bermula dari jualan gorengan untuk memenuhi kebutuhan anaknya. Akses pembiayaan, pendampingan, dan literasi keuangan membantunya mengembangkan usaha. Dari situlah Qyata keripik pisang menemukan bentuknya.
Oleh : KARTINI NAINGGOLAN/MERCUSUAR
Selasa siang, (27/10/2026), Syalfiah sibuk memasukkan keripik pisang ke dalam kemasan. Pesanan harus segera disiapkan untuk diantarkan ke sejumlah toko oleh-oleh dan supermarket di Kota Palu.
Stok produknya habis setelah usahanya menjadi salah satu tenan Usaha Mikro Kecil dan Menengah (UMKM) FIN ekspos 2026, rangkaian puncak Bulan Inklusi Keuangan (BIK) yang diselenggarakan oleh kantor Otoritas Jasa Keuangan (OJK) provinsi Sulawesi Tengah pada 24-25 Oktober 2025. Sebuah kesempatan yang mempertemukan produk usaha kecilnya dengan lebih banyak calon pembeli.
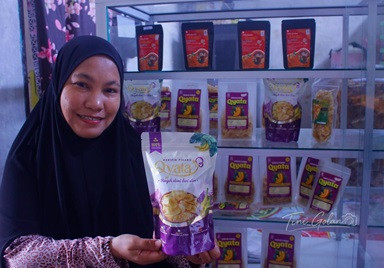
Di balik kesibukan itu, ada satu hal yang mungkin luput dari perhatian orang yang membeli produknya. Keripik pisang bermerek Qyata tersebut, masih diproduksi secara manual oleh Syalfiah sendiri, di sebuah rumah kos petak berukuran sekitar 3 x 5 meter desa Mpanau, kecamatan Sigi Biromaru, Kabupaten Sigi, Sulawesi Tengah.
Ruang sempit itu merangkap tempat tinggal, sekaligus tempat produksi. Di sana, ia menjalani hari-harinya bersama putri semata wayangnya yang kini berusia 11 tahun. Belum ada karyawan yang membantu pekerjaan produksi maupun pemasaran. Hampir semua urusan usaha masih berada di tangannya.
Produk Qyata keripik pisang mulai dititipkan di sejumlah supermarket, termasuk Grand Hero dan Cleo serta rumah oleh-oleh. Jumlah pesanan memang belum besar dan frekuensinya belum menentu. Namun, bagi Syalfiah, bisa membawa produknya keluar dari lingkaran pelanggan terdekat merupakan pencapaian yang berarti.
Beberapa tahun lalu, Syalfiah belum mengenal istilah UMKM. Ia hanya tahu harus mencari penghasilan untuk memenuhi kebutuhan hidup bersama anaknya. Usahanya bermula dari berjualan gorengan. Sementara itu, keripik pisang yang kini memiliki merek sendiri awalnya hanya dibuat sebagai cemilan di rumah.
Menjelang Lebaran, salah satu kerabat memesan keripik pisang buatannya. Tanpa merek dan hanya dikemas sederhana, keripik itu dibawa pulang dan disajikan kepada kerabat lainya serta teman yang berkunjung. Mereka menyukai rasanya.
Dari situlah peluang usaha Syalfiah terbuka. Salah seorang yang mencicipi keripik tersebut tertarik dan menghubunginya. Ia kemudian mendapat informasi tentang program pendampingan UMKM di Kabupaten Sigi. Selanjutnya mengurus persyaratan usaha, termasuk Nomor Induk Berusaha (NIB) dan izin yang diperlukan untuk produknya.
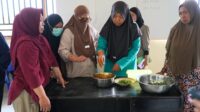
Syalfiah rutin mengikuti pelatihan, pendampingan usaha, dan literasi keuangan yang diselenggarakan OJK maupun lembaga perbankan di Palu dan Sigi. Terakhir, pada 25 Oktober 2026, ia mengikuti workshop UMKM yang digelar kantor OJK Provinsi Sulawesi Tengah dalam rangka puncak Bulan Inklusi Keuangan.
Dari pinjaman Modal Awal Melalui KUR
Keinginan untuk mandiri, telah mendorong Syalfiah mencari modal jauh sebelum usahanya berkembang seperti sekarang. Saat masih berjualan gorengan pada 2022, ia memberanikan diri mengajukan pinjaman bank sebesar Rp5 juta. Hal ini dilakukan, agar usahanya tetap berjalan dan kebutuhan keluarga terpenuhi. Sebagai ibu sekaligus kepala keluarga sejak berpisah dari suaminya enam tahun lalu, Syalfiah harus berjuang memenuhi kebutuhan rumah tangga sambil merintis usaha untuk masa depan keluarganya.
Pinjaman tersebut menjadi salah satu modal awal Syalfiah dalam menjalankan usahanya. Seiring waktu, setelah rutin mengikuti kegiatan literasi keuangan, ia mulai mengakses Kredit Usaha Rakyat (KUR) pada 2023. Hingga wawancara berlangsung, ia telah tiga kali mengakses KUR di Bank Rakyat Indonesia (BRI) dengan nilai pinjaman yang terus meningkat seiring perkembangan usahanya.
Syalfiah menilai, akses permodalan melalui perbankan relatif mudah. Ia mengaku tidak mengalami kendala saat mengajukan permohonan pinjaman. Selama seluruh persyaratan KUR yang ditetapkan bank terpenuhi, proses pencairan modal dapat segera dilakukan.
Bagi Syalfiah, pembiayaan UMKM memberinya ruang untuk terus menjalankan usaha dan memenuhi kebutuhan produksi. Modal tersebut juga dimanfaatkannya untuk mengembangkan merek dan kemasan Qyata, yang sebelumnya masih dijual dalam kemasan sederhana.
Dalam sebulan, omzet usaha kecilnya bisa mencapai Rp5 juta. Meski bukan jumlah yang besar, penghasilan itu cukup membantu Syalfiah memenuhi kebutuhan keluarga dan sebagian ditabung. Dari hasil usahanya pula, ia bisa mencicil sepeda motor untuk menunjang aktivitas sehari-hari.
“Hasil yang saya dapat sudah cukuplah kalau untuk kebutuhan saya dan anak saya. Dari hasil itu saya juga bisa cicil motor. Alhamdulillah saya bisa mandiri walaupun jadi orang tua tunggal tanpa membebani keluarga saya disini,” ujarnya.
Dengan merek dan kemasan yang lebih menarik, Syalfiah mulai memperkenalkan produknya melalui berbagai kegiatan dan berupaya menjangkau pasar yang lebih luas.
Pada 2025, Syalfiah semakin aktif mengikuti berbagai pameran untuk memperkenalkan produk Qyata kepada masyarakat. Memasuki 2026, ia mulai lebih serius merencanakan pengembangan usaha, terutama dalam memperluas pemasaran dan menjaga keberlanjutan produksi. Produk keripik pisang Qyata bahkan pernah dibawa ke India dan Pakistan oleh seorang profesor yang tertarik setelah membeli produknya di Hotel The Sya, Palu.
Perjalanannya memperlihatkan bahwa akses modal perlu berjalan beriringan dengan peningkatan kapasitas pelaku usaha, sehingga ia juga makin intens mengikuti pendampingan baik yang dilakukan OJK, Lembaga perbankan, maupun Lembaga lainnya.
Ia menyadari bahwa memperluas pasar akan semakin sulit jika produksi dan pemasaran terus bergantung pada satu orang.
“Pastinya saya memang butuh karyawan,” ujarnya, menggambarkan kebutuhan yang mulai terasa seiring bertambahnya pesanan.
Ia ingin memiliki tenaga yang membantu produksi sekaligus orang yang dapat menangani pemasaran. Dengan begitu, ia bisa lebih fokus mengembangkan produk dan menjangkau konsumen baru.
Mendorong Inklusi Keuangan dari Daerah
Perjalanan Syalfiah memperlihatkan bahwa akses pembiayaan dapat menjadi salah satu pintu bagi pelaku usaha mikro untuk mengembangkan usahanya. Namun, kesempatan memperoleh modal belum otomatis membuat usaha tumbuh lebih besar. Pelaku UMKM juga membutuhkan pendampingan, pasar yang lebih luas, dan kemampuan mengelola usaha agar pembiayaan yang diterima dapat dimanfaatkan secara produktif.
Persoalan inilah yang turut menjadi perhatian Pemerintah Kabupaten Sigi. Dalam Focus Group Discussion (FGD) Percepatan Akses Keuangan Daerah di Aula Kantor Bupati Sigi, Senin (26/10/2026), Bupati Sigi Mohamad Rizal Intjenae menyoroti capaian Indeks Akses Keuangan Daerah (IKAD) Kabupaten Sigi pada 2025 yang berada di angka 2,78.
Rizal menilai capaian tersebut menjadi bahan evaluasi bagi pemerintah daerah dan para pemangku kepentingan, untuk menyusun strategi perluasan akses keuangan yang lebih efektif. Menurut dia, layanan keuangan yang mudah, aman, dan terjangkau diperlukan untuk mendukung pengembangan usaha, serta meningkatkan produktivitas masyarakat.
“Melalui forum ini, saya berharap kita dapat mengidentifikasi berbagai kendala, menggali potensi daerah, serta merumuskan langkah-langkah konkret untuk meningkatkan inklusi keuangan,” ujar Rizal.
Ia menegaskan, upaya memperluas akses keuangan perlu menjangkau kelompok masyarakat yang selama ini belum terlayani secara optimal, termasuk pelaku UMKM, petani, dan warga pedesaan. Hasil diskusi, menurutnya, harus ditindaklanjuti menjadi program yang sesuai dengan potensi ekonomi daerah dan memberikan dampak langsung bagi masyarakat.
Di tingkat provinsi, tantangan perluasan pembiayaan juga terlihat dari besarnya kebutuhan pelaku UMKM terhadap layanan keuangan formal. OJK Sulawesi Tengah mencatat penyaluran kredit UMKM mencapai Rp18,01 triliun pada Juli 2026, atau 26,53 persen dari total kredit perbankan di Sulawesi Tengah.
Kepala OJK Sulawesi Tengah, Bonny Hardi Putra, mengatakan kredit mikro mendominasi penyaluran tersebut dengan porsi 54,17 persen atau sekitar Rp9,76 triliun. Sementara itu, kredit usaha kecil mencapai 35,43 persen atau Rp6,38 triliun.
Meski penyaluran kredit telah mencapai triliunan rupiah, perluasan akses keuangan tetap membutuhkan upaya untuk menjangkau masyarakat yang belum terlayani. Dalam FGD di Kabupaten Sigi, Bonny menekankan pentingnya mempersiapkan masyarakat agar mampu mengakses pembiayaan, sekaligus membangun kepercayaan lembaga jasa keuangan.
“Untuk memperluas akses keuangan, artinya industri keuangan harus masuk di Sigi. Bagaimana mempersiapkan masyarakat sebagai calon-calon debitur atau nasabah agar bisa memberikan keyakinan kepada bank atau industri jasa keuangan untuk menyalurkan pembiayaan, itu yang terpenting,” ujarnya.
Pernyataan tersebut menunjukkan bahwa, inklusi keuangan bukan hanya soal tersedianya produk pinjaman. Masyarakat juga perlu memahami layanan keuangan dan mempersiapkan usahanya, agar dapat memenuhi persyaratan pembiayaan. Di sisi lain, lembaga keuangan tetap harus menerapkan prinsip kehati-hatian dan manajemen risiko dalam menyalurkan kredit.
Namun, akses modal hanyalah salah satu bagian dari kebutuhan UMKM. Pemerintah Provinsi Sulawesi Tengah juga menyoroti pentingnya menghubungkan pembiayaan dengan penguatan kapasitas usaha dan perluasan pasar.
Gubernur Sulawesi Tengah Anwar Hafid, melalui Asisten II Bidang Perekonomian dan Pembangunan Rudy Dewanto, mengatakan pelaku UMKM tidak cukup hanya dibantu memperoleh modal. Mereka juga perlu didukung dalam menjaga kualitas produk, mengelola usaha, dan menjangkau konsumen yang lebih luas.
“Jangan sampai pelaku UMKM memiliki kemampuan untuk berkembang, tetapi terkendala akses keuangan. Mereka memiliki produk yang baik, tetapi jangkauan pasarnya terbatas. Atau, mereka memperoleh pembiayaan, tetapi tidak didukung kecakapan dalam mengelola usaha,” ujar Rudy saat mewakili Gubernur Sulawesi Tengah di puncak BIK yang diselenggarakan kantor OJK Sulawesi Tengah, Senin (26/10/2026).
Menurut dia, pengembangan UMKM membutuhkan ekosistem yang menghubungkan permodalan dengan pendampingan, proses produksi dengan pemasaran, serta kreativitas pelaku usaha dengan peluang pasar. Dengan demikian, pembiayaan tidak berhenti pada pencairan pinjaman, tetapi menjadi bagian dari upaya membangun usaha yang lebih kuat dan berkelanjutan.
Pengalaman Syalfiah memperlihatkan bahwa perluasan akses keuangan akan lebih bermakna ketika diikuti dukungan yang sesuai dengan kebutuhan pelaku usaha. Modal dapat membantu mereka melangkah, tetapi pendampingan, kepastian pasar, dan kemampuan mengelola usaha turut menentukan seberapa jauh langkah itu dapat membawa perubahan.
Perempuan dan Akses yang Setara
Bagi perempuan pelaku UMKM, tantangan mengembangkan usaha tidak hanya berkaitan dengan ketersediaan modal. Akses informasi, legalitas usaha, teknologi, dan pasar juga menentukan sejauh mana mereka dapat mengembangkan bisnisnya.
Asisten Deputi Pengarusutamaan Gender (PUG) Bidang Perekonomian, Infrastruktur dan Pembangunan Kewilayahan serta Pemerintah Daerah Wilayah Kementerian Pemberdayaan Perempuan dan Perlindungan Anak (KemenPPPA), Eni Widiyanti, mengatakan, pemberdayaan ekonomi perempuan tidak cukup hanya melalui peningkatan keterampilan berusaha. Perempuan juga harus memiliki kesempatan yang setara untuk mengakses pembiayaan dan berbagai sumber daya pendukung usaha.
“Masih banyak perempuan pelaku usaha mikro yang menghadapi keterbatasan akses informasi, jaringan pemasaran, serta tanggung jawab pengasuhan dan pekerjaan domestik. Kami ingin mendorong agar perempuan pelaku UMKM tidak hanya mampu mempertahankan usahanya, tetapi juga memiliki kesempatan untuk naik kelas, memperluas pasar, dan meningkatkan kemandirian ekonominya. Kolaborasi antara pemerintah, dunia usaha, lembaga keuangan, dan mitra pembangunan menjadi kunci untuk membangun ekosistem kewirausahaan yang lebih inklusif dan berkelanjutan,” ujarnya dalam kegiatan program nasional Tumbuhkan Peluang di Palu, Jumat (16/10/2026).
Eni juga menekankan pentingnya kesehatan finansial (financial health) bagi keberlanjutan usaha. Bagi pelaku UMKM, hal ini mencakup kemampuan mengelola arus kas, memenuhi kebutuhan bisnis, menghadapi risiko keuangan, dan merencanakan pertumbuhan usaha.
Perspektif tersebut relevan dengan perjalanan Syalfiah yang membangun Qyata sambil memenuhi kebutuhan dirinya dan sang anak. Akses pembiayaan menjadi salah satu penopang usahanya, tetapi kemampuan mengelola keuangan dan memperluas pemasaran tetap diperlukan agar usaha dapat berkembang secara berkelanjutan.
Persoalan pembiayaan juga perlu dilihat bersama kesiapan UMKM dalam mengembangkan usaha. Dekan Fakultas Ekonomi dan Bisnis Universitas Tadulako (Untad), Prof. Wahyuningsih, SE, M.Sc., Ph.D., menilai ketersediaan modal saja tidak cukup untuk mendorong pertumbuhan usaha. Pelaku UMKM juga perlu meningkatkan keterampilan, kemampuan mengelola bisnis, dan jangkauan pemasaran.
Menurut Wahyuningsih, perkembangan UMKM di Sulawesi Tengah memperlihatkan bagaimana perubahan kebutuhan konsumen mendorong pelaku usaha meningkatkan kualitas produk dan keterampilan. Peluang tersebut dapat berkembang lebih jauh, apabila UMKM lokal mampu memenuhi kebutuhan barang dan jasa, sekaligus membangun pasar di luar lingkungan terdekatnya.
Karena itu, pengembangan UMKM perlu diawali dengan pemetaan kebutuhan pasar. Pelatihan dan dukungan usaha, misalnya, dapat diarahkan pada produk atau jasa yang benar-benar dibutuhkan konsumen. Pelaku usaha juga, perlu memiliki kemampuan kewirausahaan agar dapat mencari peluang baru ketika pasar yang selama ini diandalkan mulai jenuh.
Pandangan tersebut menjadi catatan penting bagi Syalfiah. Produk keripik pisang Qyata telah diperkenalkan melalui berbagai pameran dan mulai menjangkau sejumlah tempat penjualan. Namun, keberlanjutan usahanya masih bergantung pada kemampuan menjaga produksi, memperluas pemasaran, dan mengelola usaha secara lebih efektif.
Dengan demikian, pembiayaan perlu menjadi bagian dari dukungan yang lebih menyeluruh. Akses modal membuka kesempatan bagi pelaku UMKM untuk melangkah, sedangkan pendampingan, pengelolaan keuangan, dan akses pasar membantu mereka mempertahankan serta mengembangkan usahanya.***